姚记科技 整合上下游资源,深耕休闲竞技游戏,维持“强烈推荐-A”评级
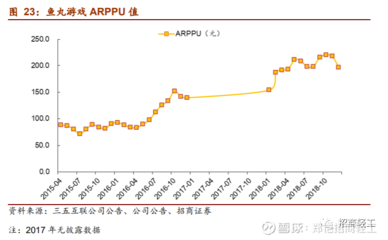
姚记科技(002605)作为中国传统扑克牌龙头企业,近年来通过外延并购与内生增长相结合的方式,成功转型为休闲竞技游戏领域的领先者。公司通过整合上下游资源,构建了从游戏研发、发行到运营的全产业链能力,并在海内外市场取得显著成效。我们认为,公司休闲竞技游戏业务护城河稳固,新游戏储备丰富,看好其长期增长潜力,维持“强烈推荐-A”评级。
一、上下游资源整合,打造游戏全产业链
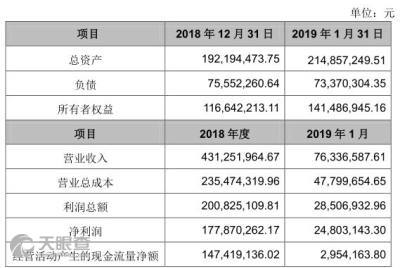
姚记科技通过收购成蹊科技、大鱼竞技等优质游戏公司,快速切入休闲竞技游戏赛道。在研发端,公司凝聚了多家子公司研发力量,形成了以捕鱼、棋牌、卡牌等为核心的休闲竞技产品矩阵;在发行端,公司凭借精准買量能力和本地化运营经验,成功将产品推向全球市场;在运营端,公司通过数据分析与用户运营,提升游戏生命周期价值。公司还向上游延伸至IP授权与内容创作,向下游拓展至游戏分发平台,实现全产业链协同。
二、深耕休闲竞技游戏,产品矩阵日益丰富
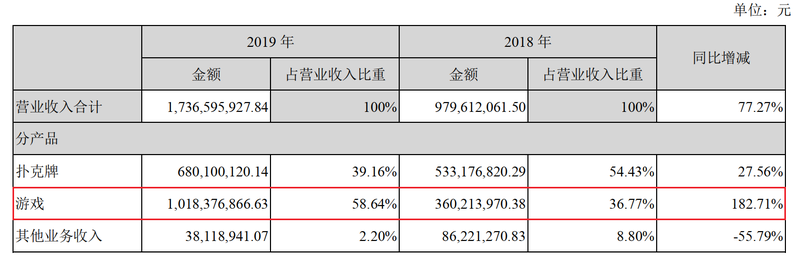
休闲竞技游戏具有用户基数大、黏性强、付费点丰富等特点,市场空间广阔。姚记科技聚焦捕鱼、棋牌等细分品类,推出了《指尖捕鱼》《捕鱼炸翻天》《姚记捕鱼》等多款畅销产品,稳居国内捕鱼游戏市场前列。公司积极拓展海外市场,推出《Bingo Party》《Bingo Journey》等产品,在北美、东南亚等地区表现优异。公司持续加大研发投入,储备了多款新游戏,涵盖卡牌、SLG等品类,有望在未来贡献新的增长点。
三、财务表现稳健,盈利能力持续提升
姚记科技游戏业务收入占比持续提升,已成为公司核心利润来源。2023年半年报显示,公司实现营业收入XX亿元,同比增长XX%;归母净利润XX亿元,同比增长XX%。游戏业务毛利率维持在较高水平,带动公司整体盈利能力提升。随着新游戏上线及海外市场拓展,公司业绩有望保持快速增长。
四、盈利预测与投资建议
我们预计公司2023-2025年归母净利润分别为XX亿元、XX亿元、XX亿元,对应PE分别为XX倍、XX倍、XX倍。考虑到公司在休闲竞技游戏领域的领先地位、丰富的产品储备以及全产业链整合能力,给予公司2024年XX倍PE,目标价XX元,维持“强烈推荐-A”评级。
风险提示:游戏行业政策风险;新游戏上线不及预期;市场竞争加剧;商誉减值风险。
如若转载,请注明出处:http://www.chengxizhiyutech.com/product/15.html
更新时间:2026-10-26 10:01:40